AUTOREN

Lutz Morjan, CFA
Senior Vice President, Solutions Portfolio Manager
FTIS European Solutions
- Die CSSF fordert von Fondsverwaltern konsequentere Umsetzung bestehender Bewertungsanforderungen entlang des gesamten Anlagezyklus – von der Datenprüfung vor dem Erwerb bis zur Hinterprüfung früherer Werte anhand späterer Verkaufspreise.
- Ein externer Gutachter ersetzt keine eigenen Kontrollen. Die Verantwortung für belastbare Bewertungen bleibt beim Verwalter – einschließlich der Beherrschung von Interessenkonflikten.
- Bessere Bewertungen machen illiquide Anlagen nicht automatisch handelbar. Ihr Nutzen liegt darin, Unsicherheit besser einzuordnen und fairere Anteilpreise zu schaffen.
Marktumfeld
Die Luxemburger Finanzaufsicht CSSF nahm im Sommer 2026 die Bewertung weniger liquider und illiquider Anlagen genauer in den Blick. Das Thema gewinnt an Gewicht: Die verwalteten Vermögen wachsen, private Anleger beteiligen sich zunehmend an entsprechenden Fonds, und geopolitische Unsicherheiten erschweren die Bewertung.
Bei Unternehmensbeteiligungen, Immobilien, Infrastruktur und privaten Krediten fehlen häufig laufende Marktpreise. Modelle müssen deshalb mit belastbaren Daten und nachvollziehbaren Annahmen arbeiten. Veraltete Informationen und Interessenkonflikte können das Ergebnis verzerren. Besonders wichtig ist dies bei offenen Fonds: Werden Anteile auf Basis unangemessener Werte ausgegeben oder zurückgenommen, können einzelne Anleger zulasten anderer profitieren. Bewertungsqualität betrifft damit nicht nur die Rechnungslegung, sondern die faire Behandlung von Anlegern.
Was die Daten zeigen
Die CSSF-Untersuchungen von 2024 und 2025 ergeben ein differenziertes Bild. Die untersuchten Verwalter verfügten über Bewertungsrichtlinien; Schwächen bestanden bei einzelnen Häusern unter anderem bei Datenverfügbarkeit, Modelldokumentation, Kontrollen externer Gutachten und der Vorbereitung auf Stressphasen. Die begrenzte Stichprobe erlaubt keine pauschale Aussage über den Gesamtmarkt und rechtfertigt keine allgemeine Überbewertungsdiagnose.
Ein Befund ist besonders relevant: Einige Verwalter sahen kein wesentliches Risiko unangemessener Bewertungen, obwohl bei Fonds unter ihrer Verwaltung erhebliche Bewertungsprobleme bestanden, auf die auch Abschlussprüfer hingewiesen hatten. Die Lehre für Anleger lautet: Entscheidend ist nicht allein, ob Kontrollen beschrieben sind, sondern ob Warnsignale tatsächlich in Entscheidungen einfließen.
Was die CSSF konkret verlangt: Alle betroffenen Fondsverwalter sollen ihre Verfahren mit den am 4. Juni 2026 veröffentlichten Erwartungen abgleichen und erforderliche Korrekturen vornehmen. Im Kern geht es um die konsequentere Umsetzung bestehender Anforderungen, nicht um eine neue pauschale Bewertungsformel. Die Erwartungen betreffen, soweit anwendbar, auch geschlossene Fonds.
Die Kontrollen sollen den gesamten Anlagezyklus abdecken. Bereits vor einem Erwerb sind Bewertungsmethoden und Datenzugang risikogerecht zu prüfen. Modelle benötigen dokumentierte Annahmen, eine von ihrer Entwicklung unabhängige Validierung vor dem Einsatz und die Zustimmung der Geschäftsleitung. Während der Haltedauer sind Daten, Berechnungen und externe Gutachten kritisch zu prüfen. Spätere Verkaufspreise dienen dazu, frühere Bewertungen zu hinterfragen und gegebenenfalls Verfahren anzupassen.
Bei offenen Fonds muss zu jedem Termin der Anteilwertberechnung kontrolliert werden, ob zuletzt ermittelte Werte weiterhin angemessen sind. Liegen Hinweise auf nicht mehr angemessene Werte vor, ist eine Neubewertung erforderlich. Hinzu kommen klare Zuständigkeiten in Stressphasen und eine zeitnahe Weiterleitung wesentlicher Bewertungsprobleme an die verantwortlichen Leitungsorgane.
Ergänzend gehören Vor-Ort-Kontrollen der Bewertungsorganisation und thematische Stichprobenprüfungen offener Fonds mit privaten Anlagen zu den veröffentlichten Aufsichtsschwerpunkten für 2026 und darüber hinaus.
Implikationen für Investoren
Der erwartete Fortschritt liegt in faireren Anteilpreisen und besser nachvollziehbaren Anlageergebnissen. Belastbarere Bewertungen können verhindern helfen, dass Rückgaben zu unangemessenen Werten die verbleibenden Anleger benachteiligen. Für die Portfoliosteuerung lässt sich daraus eine bessere Entscheidungsgrundlage ableiten: Anlagequoten, wirtschaftliche Risiken und die Leistung verschiedener Manager werden fundierter beurteilbar. Das ist ein möglicher Nutzen konsequenter Umsetzung, noch kein nachgewiesener Markteffekt.
Dabei verdient eine verbreitete Annahme Widerspruch: Ein externer Gutachter ersetzt keine eigenen Kontrollen. Wer externe Expertise zur Unterstützung seiner internen Bewertungsfunktion nutzt, muss Daten und Ergebnisse weiterhin prüfen und mögliche Interessenkonflikte beherrschen. Die Verantwortung bleibt beim Verwalter.
Für private wie institutionelle Anleger folgt daraus eine konkrete Auswahlregel: Nicht nur ausgewiesene Renditen vergleichen, sondern auch prüfen, wie unabhängig Bewertungen zustande kommen, wie schnell neue Informationen berücksichtigt werden und wie Manager Abweichungen zwischen Buchwerten und Verkaufserlösen erklären.
Bessere Bewertungen machen illiquide Anlagen jedoch nicht automatisch handelbar und garantieren keinen Verkauf zum ausgewiesenen Wert. Ihr Nutzen liegt darin, Unsicherheit besser einzuordnen. Das kann Vertrauen stärken und langfristige Kapitalentscheidungen erleichtern. Private Märkte sollten deshalb anhand ihrer wirtschaftlichen Ertragsquellen und ihres Diversifikationsbeitrags beurteilt werden – nicht anhand besonders ruhiger Wertverläufe. Bewertungsqualität ergänzt diese Portfoliologik; sie ersetzt weder sorgfältige Auswahl noch eine realistische Liquiditätsplanung.
Wie Fachleute Bewertungsberichte in der Vergangenheit beurteilten
Mehr als ¾ der Anleger wünschten sich Verbesserungen bei Bewertungen in Private Markets (in %)
Umfrage: „Wie gut funktionieren Ihrer Einschätzung nach private Märkte im Hinblick auf die Häufigkeit und Genauigkeit von Bewertungsberichten?"
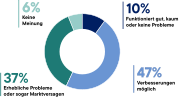
Quelle: CFA Institute (Juni 2024) "Private Markets: Governance Issues Rise to the Fore" Abb. 1/14.
Risikohinweise
Alle Investitionen sind mit Risiken verbunden, einschließlich eines möglichen Kapitalverlusts.
Sofern der Fonds in alternative Strategien investiert, kann er erheblichen Wertschwankungen ausgesetzt sein.
Liquiditätsrisiken liegen vor, wenn es schwierig oder unmöglich ist, Wertpapiere oder andere Anlagen zu dem Kurs zu verkaufen, zu dem sie bewertet werden.
Eine Anlage in dem Fonds sollte als illiquide betrachtet werden. Der Fonds kann unter Umständen in nicht börsengehandelte Wertpapiere investieren, die illiquide sind und kaum gehandelt werden. Dies kann die Bewertung der Anlagen und die Fähigkeit des Fonds beeinträchtigen, Anteile zu einem Kurs zu verkaufen, der den内在en Wert der Anlagen widerspiegelt.